ライフプランについて
「ライフプランをつくる」と言われても、何をするのかイメージしづらいかもしれません。
このページでは、私が土台としている考え方を4つに分けてご紹介します。
ライフプラン(人生設計)を手に
こんなこと、決まっていますか?
- 01マイホームは持つ? 持つとしたら、いつ? 予算は? ローンは?
- 02子どもは何人? 育児休業・時短勤務は? 大学までの進学プランは?
- 03退職するまでに、貯蓄はいくら積み上げたい?
- 04定年後の10年、どう過ごしたい? アクティブに動く? 趣味を中心に静かに?
- 05終の棲家は? リフォーム・住み替え・二世帯住宅? 介護はどうする?
すぐに答えが出ないものがあっても、心配はいりません。むしろ、そこがライフプランをつくる理由です。
思い描いている未来を、まず言葉にしてみる。そのうえで、実現するためのお金のやりくりを考えていく。ライフプランがあって、その上にファイナンシャルプランが乗る。これが私の考え方です。
資産形成・資産運用・資産管理
資産運用には、登りと下りがあります
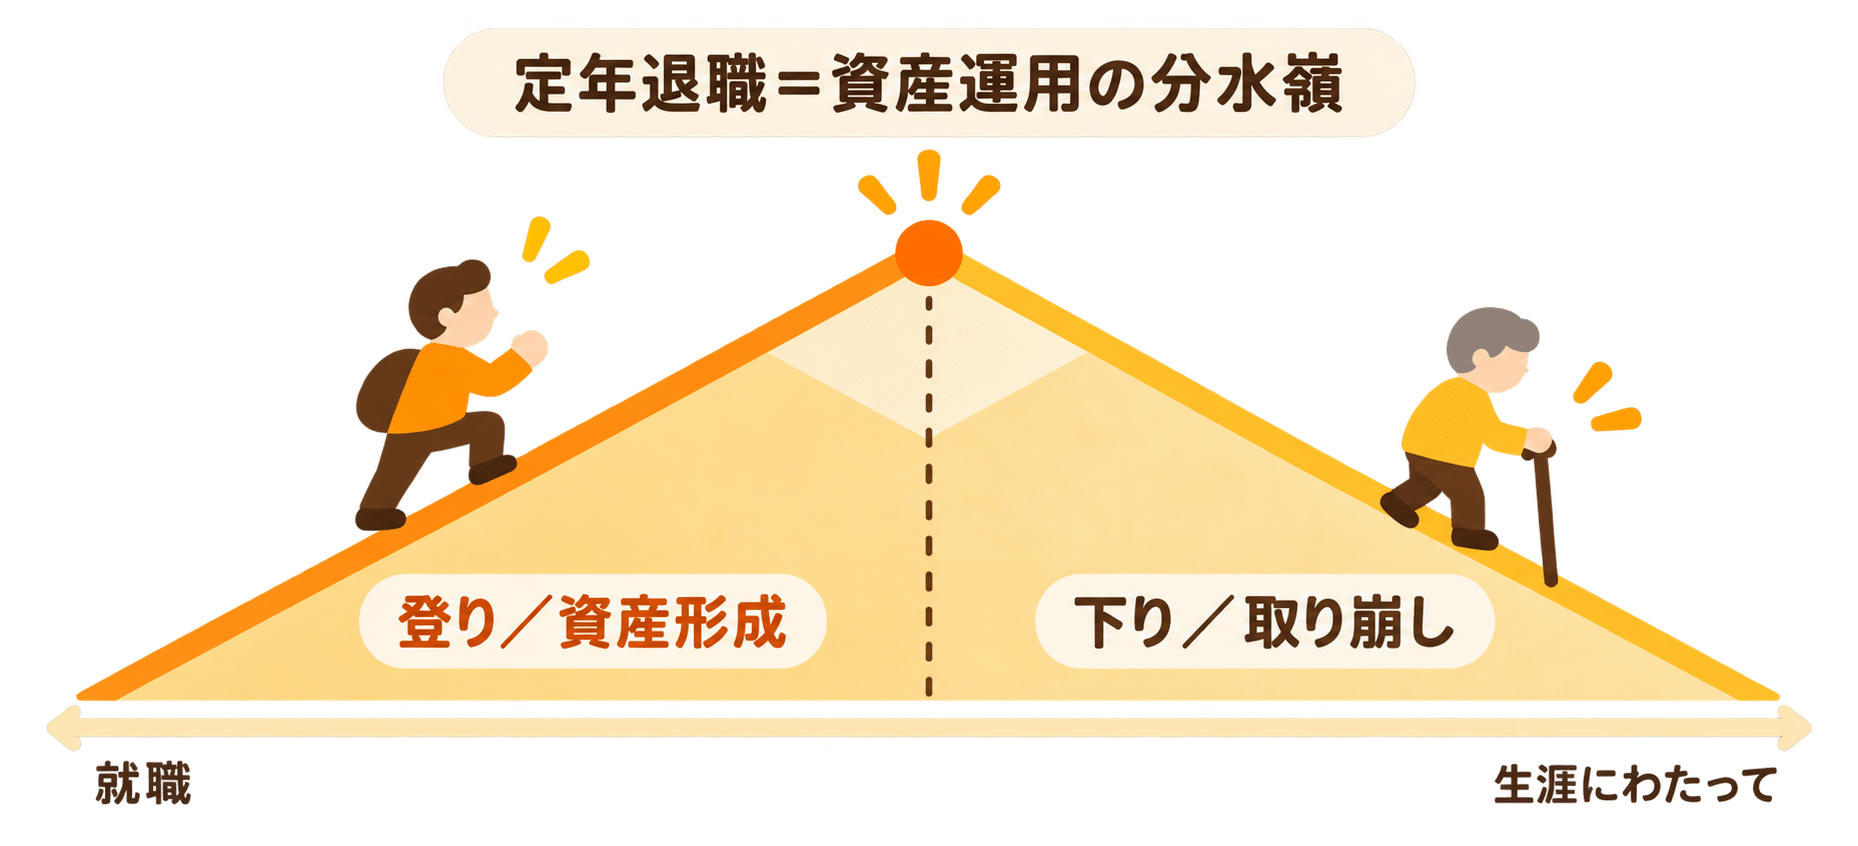
会社にお勤めの方であれば、定年退職までが登りです。資産形成でお金を貯めていく登山の道のり。そして定年が頂上です。そこから先は、貯めたお金を取り崩していく下りに入ります。
私はこの転換点を「資産運用の分水嶺」と呼んでいます。定年退職の時期は、おそらく人生でいちばんお金を持っている時期です。そこから先は、いかに減らさずに使いながら、生涯にわたり貯蓄が不足しないように資産を管理していくかというように、資産運用の目的とテーマが変わります。
インターネット上の情報などでは「お金が増えます」という言葉をよく見かけます。けれど本当に大切なのは出口です。そして具体的なライフプランがあってはじめて、目標とすべき利回りと、取ってよいリスクの水準が決まってきます。
生命保険の最適化
考える順番は、逆です
生命保険のご相談では、「いくらまでなら払えますか」というところから話が始まりがちです。でも、そこから入ると迷ってしまいます。
ご自身に万一のことがあったとき、遺されたご家族の中で経済的に困るのは誰なのか? 金額は? 時期は? 準備の見込まれているお金はいくら? そこから必要な保障額が決まり、必要な保障額が決まってはじめて、どんな保険にどれだけ入るべきかが見えてきます。
たくさん入れば安心というものでもありません。必要な備えを、必要な分だけ。浮いた分は貯蓄や投資に回すことができます。
住まい方の生涯計画
住まいは、人生の段階に合わせて変わります
若いうちはひとり暮らしのアパート。結婚したらファミリータイプへ。そこからマイホームを持つのか、持たないのか。子どもが小さいうちは賃貸アパートでもいいかもしれませんが、成長して手狭になったら? 転勤を命ぜられたら? 親の介護をしなければなくなったら?
だから、「いま家を建てるのが本当に良いのか」を一度冷静に考えてみることをおすすめしています。たとえば、いま建てるという選択。あるいは、定年退職の時期に夫婦2人で住む家を建てる、あるいはマンションを買うという選択。あるいは、街の中心部で中古のマンションを買ってリノベーションするという選択。
会社の制度も確認しておきたいところです。社宅や借上住宅、住宅手当は、「40歳まで」「子どもが○歳になるまで」といった制限があることが少なくありません。使える制度があるなら、その間はしっかり貯めておくという考え方もできます。老後に夫婦2人で住む家は小さくなりますから、出費も少なくなります。
こうして比較したうえで、それでもいま持つほうが良いという結論になったのなら、それをライフプランのメインシナリオにして計画を立てていきましょう。
住宅業者に会う前に、やっておきたいこと
住宅のご相談は、当事務所でいちばん多いご相談です。
住宅の営業マンは、「このご年収ならこれだけ借りられますから、この価格の家が建ちます」と教えてくれます。確かに借りられます。しかし「無理なく返していけますね」とは、あまり言ってくれません。10数年後に「子どもの大学に行かせるお金がない!」とか、定年退職時に「老後資金が足りなくてずっと働き続けなければ・・・」ということになりかねないのです。
ですから、業者さんに会う前にやっておきたいことがあります。ご家族のライフプランを含んだ資金計画から、予算の基準と、建てたい家の仕様の基準をつくること。住みたい家の「お金の基準」と「暮らしの基準」、いわば処方箋のようなものを手に持った状態で、住宅展示場を回っていただきたいと思っています。
住宅資金のご相談はこちらテーマから記事を探す
ライフプランを中心に、8つのテーマで記事を書いています。気になるテーマからお読みください。